ItWorks.id – PT Mandiri Tunas Finance (MTF) terus mempercepat transformasi digital untuk memperkuat daya saing bisnis pembiayaan. Perusahaan tidak hanya mengembangkan layanan digital bagi debitur, tetapi juga mengintegrasikan teknologi ke dalam proses operasional, analisis kredit, pengelolaan risiko, hingga penagihan.
Dalam penjurian TOP Digital Awards 2026, Direktur MTF William Francis Indra memaparkan bahwa perusahaan mengarahkan digitalisasi untuk mendukung akselerasi bisnis melalui pemanfaatan kecerdasan buatan atau artificial intelligence (AI), otomasi, dan pengembangan ekosistem digital yang terhubung dari awal hingga akhir proses pembiayaan.
Salah satu hasil yang menonjol adalah pemangkasan waktu penginputan data aplikasi kredit melalui teknologi Robotic Process Automation (RPA). Proses yang sebelumnya membutuhkan waktu hingga satu hari kini dapat diselesaikan dalam 18 menit.
MTF juga memanfaatkan Optical Character Recognition (OCR) untuk membaca dan menganalisis rekening calon debitur. Dengan teknologi ini, proses analisis yang sebelumnya memerlukan waktu sekitar satu hari dapat dipercepat menjadi lima menit.
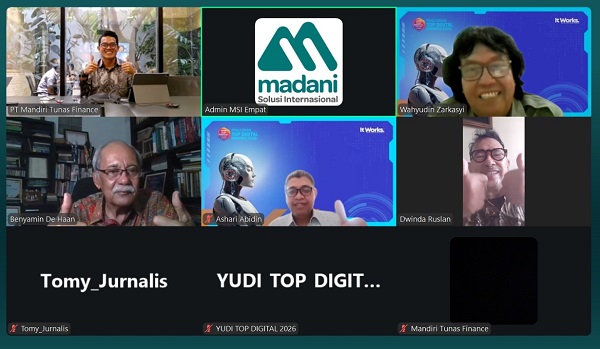
“Teknologi ini kami gunakan agar proses penginputan jauh lebih cepat. Setelah implementasi, waktu pemrosesan yang tadinya satu hari sekarang cukup 18 menit,” ujar William dalam presentasi penjurian TOP Digital Awards 2026, yang digelar daring, Rabu (4/11/2026).
Bagi perusahaan pembiayaan, kecepatan proses bukan sekadar persoalan efisiensi administrasi. Kemampuan memproses data dengan cepat juga menentukan kualitas pengalaman calon debitur, ketepatan keputusan kredit, serta kemampuan perusahaan mengelola risiko pembiayaan.
Dalam penjurian kali ini, William didampingi tim digital MTF dengan lengkap. Ada Rinto Tampubolon – Information Technology Deputy Division, KIngkin Karina – Digital Deputy Division, Roy Hutauruk – IT Operation & Network Dep Head, Apriadi – IT Planning & Policy Dept Head, Deny – IT Security Dept Head, Innanda RIzqiani – Business Process Re-engiinering Dep Head, Shenta – Digital Implementation & Monitoring Dep Head, dan Ivan – Digital Process Improvement Dep Head.
Digitalisasi Menjadi Bagian Strategi Bisnis
MTF merupakan perusahaan pembiayaan yang dimiliki oleh dua pemegang saham, yakni PT Bank Mandiri (Persero) Tbk dengan kepemilikan 51% dan PT Tunas Ridean Tbk sebesar 49%. Perusahaan mengembangkan tiga lini layanan utama, yaitu pembiayaan ritel, pembiayaan multiguna, dan pembiayaan fleet atau kendaraan untuk kebutuhan korporasi.
Dalam menjalankan bisnisnya, MTF mengusung visi menjadi mitra pembiayaan yang tepercaya atau to be your trusted financing partner. Sementara itu, misinya adalah menyediakan layanan yang andal, cepat, dan mudah bagi pelanggan.
Untuk mencapai tujuan tersebut, perusahaan menempatkan teknologi informasi dan digital sebagai bagian integral dari perencanaan korporasi. Strategi pengembangan bisnis MTF dirumuskan dalam tiga pilar, yakni Market Reshape, Thrive in Profit, dan Focus Sustainability.
Pada pilar Market Reshape, perusahaan berupaya mendesain ulang bisnis berdasarkan segmentasi yang mempertimbangkan profil risiko. Langkah ini dilakukan agar pertumbuhan pembiayaan tetap berada dalam batas risiko yang dapat dikelola perusahaan.
MTF juga berupaya mengoptimalkan nilai pelanggan utama dan mengembangkan inkubasi bisnis baru. Salah satu contohnya adalah peluang pembiayaan kendaraan listrik yang perlu diikuti dengan pemetaan calon debitur dan pengukuran risiko secara cermat.
Sementara itu, pilar Thrive in Profit diarahkan untuk menjaga pendapatan yang berkelanjutan, termasuk melalui pengembangan pendapatan berbasis biaya atau fee-based income dan bisnis baru.
William menjelaskan, industri pembiayaan tengah menghadapi tantangan pertumbuhan di tengah kondisi ekonomi makro. Dalam paparannya, ia menyebut pertumbuhan pembiayaan industri berdasarkan data OJK hingga September berada di kisaran 1,67%, lebih rendah dibandingkan periode-periode sebelumnya ketika industri masih mampu tumbuh dua digit.
“Hal ini membuat perusahaan perlu lebih selektif dalam mengembangkan bisnis sekaligus menjaga profitabilitas. Karena itu, digitalisasi tidak hanya diarahkan untuk memperbesar kapasitas layanan, tetapi juga menekan biaya dan meningkatkan produktivitas,” terang dia.
Adapun pilar Focus Sustainability menitikberatkan pada pengembangan proses bisnis secara menyeluruh berbasis risk-based processing, perbaikan tingkat layanan atau service level agreement (SLA), serta transformasi fungsi penagihan.
“Di industri ini, siapa yang paling cepat dan paling murah akan memenangkan kompetisi. Kalau tidak bisa cepat, harus murah. Kalau tidak bisa murah, harus cepat,” kata William.
Menurut dia, keberhasilan strategi tersebut ditopang empat faktor utama, yakni sumber daya manusia dan organisasi, sistem dan digital, manajemen risiko, serta kedisiplinan dalam pelaksanaan dan pemantauan strategi.
Run, Grow, Transform
Dalam implementasinya, MTF mengintegrasikan perencanaan korporasi dengan strategi teknologi informasi melalui tiga pendekatan: Run, Grow, dan Transform.
Pendekatan Run berfokus pada pemeliharaan kapabilitas teknologi yang telah berjalan. Perusahaan harus memastikan sistem tetap andal dan tersedia bagi pengguna, baik karyawan maupun debitur. Pengelolaan infrastruktur, dukungan teknis, serta pemeliharaan aplikasi menjadi bagian penting untuk menjaga kelancaran operasional.
Berikutnya, pendekatan Grow diarahkan untuk memperluas kapabilitas teknologi yang sudah ada dan meningkatkan proses bisnis. Pengembangan aplikasi baru, integrasi sistem, serta pemanfaatan analisis data dilakukan untuk mendukung pertumbuhan perusahaan.
Sementara itu, pendekatan Transform diarahkan untuk menciptakan kapabilitas teknologi baru dan mendukung inovasi. Teknologi diharapkan dapat membantu perusahaan membuka segmen pelanggan baru, menciptakan proposisi nilai yang berbeda, serta menerapkan model bisnis baru.
Bagi MTF, ketiga pendekatan tersebut saling melengkapi. Sistem yang andal menjadi fondasi agar operasional berjalan tanpa hambatan. Pengembangan kapabilitas digital mendukung pertumbuhan bisnis, sedangkan transformasi membuka peluang untuk menjangkau pasar dan model layanan baru.
William menegaskan, investasi digital harus menghasilkan manfaat nyata bagi perusahaan. Manfaat itu antara lain berupa monetisasi data, tersedianya insight secara lebih cepat, kemampuan mengambil keputusan dengan segera, serta ekosistem layanan yang mudah digunakan.
“Pada saat kita ingin melakukan keputusan kredit, misalnya, dengan AI dan digitalisasi yang baik, perusahaan bisa lebih cepat memutuskan apakah pengajuan kredit debitur dapat diterima atau tidak,” ujarnya.
Empat Aplikasi dalam Satu Ekosistem
Salah satu wujud transformasi MTF adalah pengembangan ekosistem digital yang menghubungkan proses pembiayaan secara end to end. Perusahaan tidak hanya mengandalkan satu aplikasi, melainkan mengembangkan sejumlah platform yang memiliki fungsi berbeda dan terhubung dengan sistem inti perusahaan.
Ekosistem tersebut terdiri atas MTF 1 Access, MTF Flash, MTF Mobile, dan Collect In. MTF 1 Access merupakan aplikasi dan platform berbasis web yang mendukung proses akuisisi serta pelacakan pengajuan kredit. Di dalamnya terdapat fitur OCR KTP, electronic Know Your Customer (e-KYC), validasi nomor telepon, pengenalan wajah atau face recognition, serta Robotic Credit Data Entry (RCDE).
Melalui fitur-fitur tersebut, sebagian proses pengumpulan dan penginputan data calon debitur dapat dilakukan secara digital. Penggunaan OCR, misalnya, membantu membaca data identitas, sedangkan e-KYC dan pengenalan wajah mendukung proses verifikasi calon pelanggan.
MTF Flash dikembangkan untuk mendukung proses akuisisi hingga sebelum pencairan pembiayaan pada segmen wholesale atau korporasi. Platform berbasis web ini dilengkapi fitur otomasi SLIK, OCR rekening, sistem pengelolaan dokumen, serta RCDE.
Pengembangan MTF Flash menjadi penting karena kebutuhan pembiayaan korporasi berbeda dengan pembiayaan ritel. William memberikan contoh, ketika satu perusahaan mengajukan pembiayaan untuk 1.000 unit kendaraan, sebelumnya proses penginputan dapat dilakukan berulang kali untuk setiap unit. Melalui sistem yang dikembangkan, penginputan dapat dilakukan sekaligus dalam satu proses.
“Kalau sekarang cukup input satu kali, bisa langsung masuk sekaligus untuk bisnis 1.000 unit,” jelasnya.
Sementara itu, MTF Mobile merupakan aplikasi yang berhadapan langsung dengan pelanggan atau customer-facing. Aplikasi ini menyediakan layanan setelah pembiayaan, mulai dari pembayaran angsuran, pengajuan kredit, layanan percakapan langsung atau live chat, hingga pemesanan pengambilan BPKB dan layanan terkait STNK.
MTF Mobile sebenarnya telah diluncurkan sejak 2022. Namun, pada 2026 perusahaan melakukan pembaruan sejumlah fitur dan mendorong peningkatan pemanfaatannya. William menyebut jumlah pengguna aplikasi tersebut telah mendekati 40.000 debitur.
Pembayaran angsuran menjadi salah satu fitur yang banyak digunakan. Dengan menyediakan kanal pembayaran digital, MTF berupaya mengurangi kebutuhan interaksi langsung sekaligus menekan potensi risiko yang dapat muncul dari pembayaran secara tunai.
Aplikasi keempat adalah Collect In, yang dikembangkan untuk mendukung proses penagihan hingga pengelolaan kendaraan yang menjadi inventori setelah penarikan. Platform ini menjadi bagian dari upaya perusahaan mentransformasi fungsi collection agar lebih efektif, terukur, dan terdokumentasi.
AI Perkuat Analisis Kredit dan Penagihan
Pemanfaatan AI dan otomasi juga diterapkan pada sejumlah proses yang berkaitan langsung dengan kualitas pembiayaan.
Pada proses analisis rekening, MTF menggunakan OCR untuk mengubah dokumen rekening dalam bentuk fisik menjadi data yang dapat dianalisis. Teknologi tersebut membantu perusahaan memperoleh gambaran mengenai rata-rata arus debit dan kredit calon debitur, sehingga kemampuan membayar angsuran dapat dinilai lebih cepat.
Selain mempercepat analisis, sistem ini juga diarahkan untuk mendeteksi anomali dan indikasi kecurangan pada dokumen rekening. Dengan demikian, perusahaan memiliki dukungan tambahan dalam memeriksa keaslian informasi keuangan yang disampaikan calon debitur.
MTF juga mengembangkan teknologi crawling untuk memperoleh informasi harga kendaraan bekas dari data yang tersedia di internet. Teknologi ini digunakan dalam proses penilaian kendaraan yang menjadi objek pembiayaan multiguna atau refinancing.
Dalam pembiayaan multiguna, kendaraan yang telah dimiliki debitur dapat menjadi dasar pengajuan pembiayaan kembali. Karena nilai kendaraan bekas dipengaruhi oleh berbagai faktor, perusahaan perlu memperoleh acuan harga pasar yang sesuai.
Melalui teknologi crawling, MTF dapat mengumpulkan informasi harga kendaraan berdasarkan karakteristik seperti merek, tipe, tahun, dan warna. Proses yang sebelumnya membutuhkan sekitar 30 menit per unit kini dapat dilakukan secara instan dan disajikan dalam format dashboard maupun Excel.
Teknologi tersebut membantu perusahaan mengurangi risiko penilaian pembiayaan yang terlalu tinggi (overfinancing) maupun terlalu rendah (underfinancing).
AI juga digunakan dalam proses appraisal kendaraan yang ditarik dari debitur bermasalah. Penilaian dilakukan dengan memperhatikan kondisi fisik kendaraan, seperti adanya goresan, kerusakan, atau komponen yang hilang.
Informasi mengenai kondisi kendaraan tersebut menjadi salah satu pertimbangan untuk memperkirakan harga pasar sebelum kendaraan dijual melalui balai lelang. Dengan penilaian yang lebih terstandardisasi, perusahaan berharap dapat memperoleh harga yang lebih tepat dan mempercepat proses pengelolaan aset hasil penarikan.
Di sisi penagihan, Collect In menjadi instrumen penting untuk mengelola debitur berdasarkan tingkat keterlambatan pembayaran. Sistem ini mencakup pengelompokan debitur, pengaturan aktivitas penagihan, pemantauan lokasi petugas, hingga rekomendasi rute kunjungan.
MTF juga mengembangkan sistem untuk mendukung proses penarikan kendaraan dan pengalokasian ke balai lelang. Rekomendasi pool balai lelang dapat dihasilkan dengan memanfaatkan analisis data, dengan mempertimbangkan lokasi dan efisiensi biaya.
Pengembangan Collect In dilakukan secara bertahap. Fase pertama berfokus pada penagihan debitur dengan status lancar atau tunggakan ringan, termasuk pengelolaan tugas, pencatatan aktivitas, geotagging, dan pemantauan lokasi petugas.
Fase kedua mencakup penagihan dan penarikan pada kelompok debitur bermasalah, termasuk pencatatan aktivitas dan pengunggahan dokumen digital. Adapun fase ketiga diarahkan pada taksasi kendaraan, pengelolaan inventori, serta alokasi lelang yang terintegrasi dengan balai lelang melalui API.
Dengan digitalisasi tersebut, proses penagihan diharapkan tidak lagi bergantung pada pencatatan manual. Perusahaan dapat memantau produktivitas petugas, menelusuri aktivitas kunjungan, dan memperoleh data yang lebih terstruktur untuk menentukan tindak lanjut terhadap debitur.